ATFX早评:特斯拉公布三季度财报,单季度营收总额280.5亿美元,同比增速-0.17%;毛利54.94亿美元,同比增速8.71%;归母净利润7.870亿美元,同比增速-42.68%。营收微降毛利稳步增长,但净利润出现大幅下滑,表面看特斯拉的经营成本增长,盈利能力似乎在下降,实际上却与当前AI领域的高投入有关。
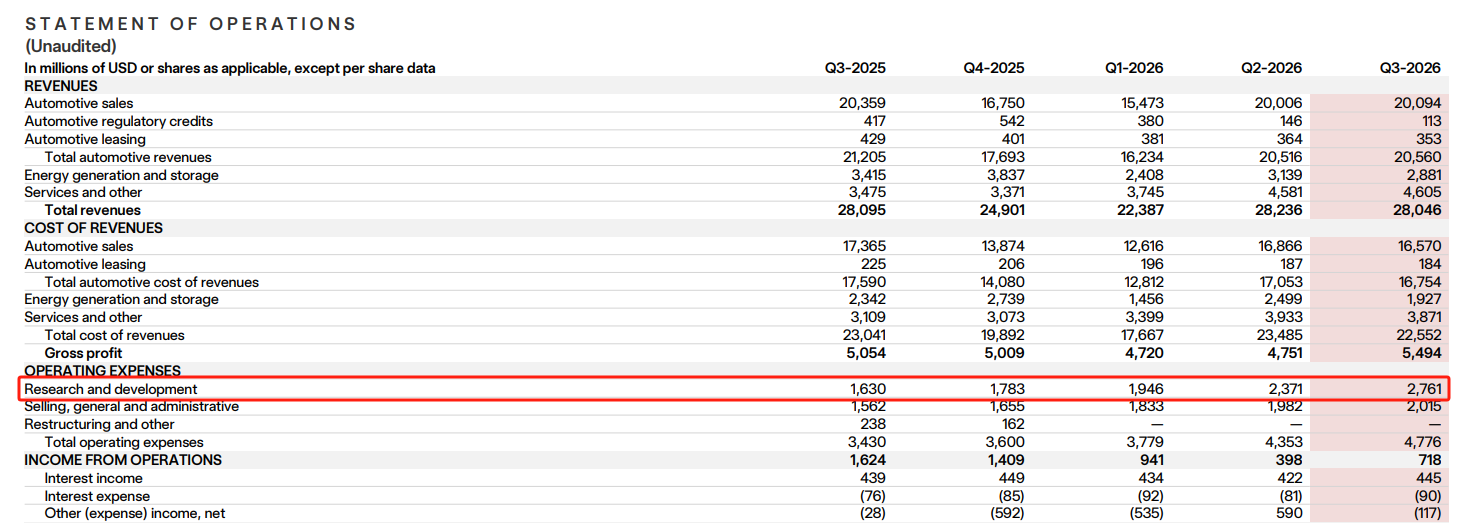
图1,特斯拉Q3财务报告-ATFX
净利润下降与研发支出猛增有一定关系。今年三季度,特斯拉的研发支出为27.61亿美元,而去年同期仅为16.3亿美元,猛增40.96%。特斯拉在汽车方面的技术已经非常成熟,增加的研发投入主要在超级智能、Optimus人形机器人和Cybercab自动驾驶出租车。研发支出的增加还体现在股权激励成本的增加当中。如此看来,特斯拉的净利润下降,不再是竞争力缺失,而是主动“花钱”夯实自己在热门产业的竞争力。
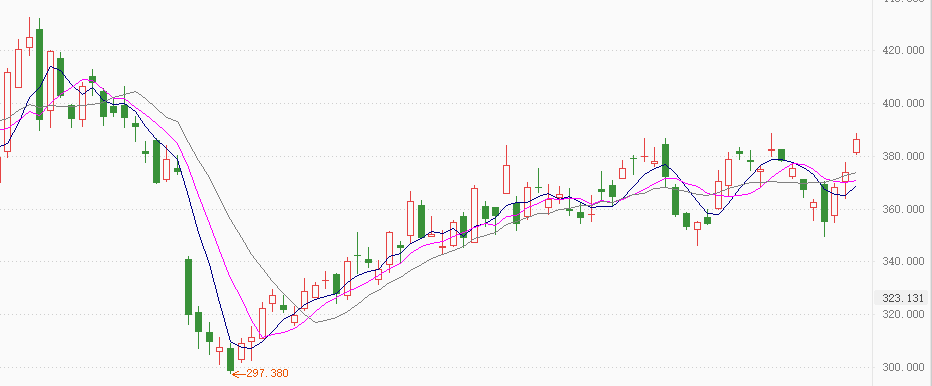
图2,特斯拉日线股价走势-ATFX
三季度财报发布后,特斯拉隔夜跳涨,至收盘涨幅3.41%,盘中最高价388.84美元,创出7月17日以来新高。从股价走势看,市场资金把三季度财报看作是利好特斯拉经营前景的消息,这与我们分析的净利润下降是为了夯实未来产品竞争力不谋而合。
具体业务方面,特斯拉在柏林的超级工厂,年产生已经达到37.5万辆的创纪录水平,上海和加州的超级工厂年产能分别为95万辆和55万辆。另外,特斯拉的重型卡车开始批量生产。三季度新增了2100个超级充电桩,网络规模扩张14%。
Optimus人形机器人已经在弗里蒙特的高产量生产线上启动,意味着实验室的产品正在批量生产,有望成为特斯拉的新利润增长点。
电力、电池、AI算力方面,特斯拉Megapacks的市场潜力巨大,尤其是在电网限制和电力供不应求的局面下,储能需求和AI基础设施需求有望驱动 Megapacks迅速实现高营收。特斯拉预计年底能够实现400兆瓦的训练能力,这些电力和算力可以为特斯拉的FSD、机器人研发提供支撑。
综合来看,特斯拉的产品线丰富,并且各个产品之间存在明确的分工与合作。汽车产品是最稳定的利润增长点,AI和擎天柱机器人负责押注未来的高壁垒产品。特斯拉的季度末乘用车订单积压创最近四年新高,意味着汽车产品依旧处于供不应求的状态,在其他产品线没有过度的分流利润前提下,市场信心有望持续增强并驱动股价上涨。
ATFX风险提示、免责条款、特别声明:市场有风险,投资需谨慎。以上内容仅代表分析师个人观点,不构成任何操作建议。请勿将本报告视为唯一参考依据。在不同时期,分析师的观点可能发生变化,更新内容不会另行通知。


 首页
 微信公众号
 证券之星APP


